Domain webzugriff.de kaufen?
Wir ziehen mit dem Projekt
webzugriff.de um.
Sind Sie am Kauf der Domain
webzugriff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain webzugriff.de kaufen?
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **


Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
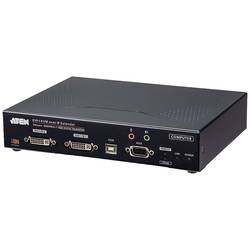
ATEN KE6940AIT FHD Dual DVI KVM over IP Transmitter mit InternetzugangDVI-I Dual-Display KVM over IP Sender mit Internetzugang Die KE6940AiT sind leistungsstarke IP-basierte Sender, die bei Verwendung mit Empfängern (z.B. KE6940AR) den Konsolenzugriff von einem separaten Standort aus ermöglichen. Das Setup ermöglicht den erweiterten Fernzugriff auf Computersysteme über USB-Konsolen (USB-Tastatur, USB-Maus, DVI-Monitor) über das Intranet und Internet, so dass Benutzer das Computersystem in sicheren und temperaturgesteuerten Umgebungen aufstellen können, die vom Arbeitsplatz des Benutzers isoliert sein können.. . KE6940AiT unterstützen die neue Control Center Video Session Recorder (CCVSR) Software. Der CCVSR zeichnet alle Operationen auf Servern auf, auf die über KVM over IP Switches zugegriffen werden. Jeder Vorgang und jede Änderung der – Startabläufe von BIOS Ebene auf Systemebene, das An- und Abmelden, laufende Softwareanwendungen zur Konfiguration des Betriebssystems – werden aufgezeichnet und in einer sicheren Videodatei für Sicherheitsreferenz- und Fehlerbehebungszwecke gespeichert usw.. . Der KE6940AiT DVI-I Dual-Display KVM over IP Extender unterstützt zwei DVI-Bildschirm an jedem Ende und ermöglicht verlustfreie Videoübertragungen mit geringer Latenz bis zu 1920 x 1200 bei 60 Hz.2389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **

Wann bekomme ich Verlustvortrag?
Du bekommst einen Verlustvortrag, wenn du in einem Steuerjahr mehr Ausgaben hattest als Einnahmen und dadurch Verluste gemacht hast. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um deine Steuerlast zu reduzieren. Der Verlustvortrag wird normalerweise automatisch vom Finanzamt festgestellt und in deiner Steuererklärung berücksichtigt. Es gibt jedoch bestimmte Voraussetzungen und Fristen, die beachtet werden müssen, um einen Verlustvortrag geltend machen zu können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass du alle Möglichkeiten zur Nutzung deines Verlustvortrags ausschöpfst. **
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Ähnliche Suchbegriffe für Verlustvortrag
-
ATEN KE6940AIT FHD Dual DVI KVM over IP Transmitter mit InternetzugangDVI-I Dual-Display KVM over IP Sender mit Internetzugang Die KE6940AiT sind leistungsstarke IP-basierte Sender, die bei Verwendung mit Empfängern (z.B. KE6940AR) den Konsolenzugriff von einem separaten Standort aus ermöglichen. Das Setup ermöglicht den erweiterten Fernzugriff auf Computersysteme über USB-Konsolen (USB-Tastatur, USB-Maus, DVI-Monitor) über das Intranet und Internet, so dass Benutzer das Computersystem in sicheren und temperaturgesteuerten Umgebungen aufstellen können, die vom Arbeitsplatz des Benutzers isoliert sein können.. . KE6940AiT unterstützen die neue Control Center Video Session Recorder (CCVSR) Software. Der CCVSR zeichnet alle Operationen auf Servern auf, auf die über KVM over IP Switches zugegriffen werden. Jeder Vorgang und jede Änderung der – Startabläufe von BIOS Ebene auf Systemebene, das An- und Abmelden, laufende Softwareanwendungen zur Konfiguration des Betriebssystems – werden aufgezeichnet und in einer sicheren Videodatei für Sicherheitsreferenz- und Fehlerbehebungszwecke gespeichert usw.. . Der KE6940AiT DVI-I Dual-Display KVM over IP Extender unterstützt zwei DVI-Bildschirm an jedem Ende und ermöglicht verlustfreie Videoübertragungen mit geringer Latenz bis zu 1920 x 1200 bei 60 Hz.2389,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avizar Stabiles Laden und Internetverbindung (USB-C, RJ45 Gigabit Ethernet (1x)), Netzwerk Adapter, WeissDer Avizar USB-C auf Ethernet Adapter bietet eine zuverlässige Lösung, um Ihr USB-C Gerät mit einer stabilen Internetverbindung zu verbinden. Mit diesem kompakten Adapter können Sie ein Ethernet-Kabel anschliessen und gleichzeitig Ihr Gerät aufladen, was ihn ideal für den Einsatz zu Hause oder im Büro macht. Der Adapter unterstützt 10/100 LAN Routing Netzwerkkabel, was eine schnelle und stabile Verbindung gewährleistet. Dank des Plug-and-Play-Designs ist die Installation einfach und erfordert keine zusätzlichen Treiber. Das schlanke Design ermöglicht eine problemlose Mitnahme, sodass Sie auch unterwegs stets verbunden bleiben können. - USB-C auf Ethernet für stabile Internetverbindung - Gleichzeitiges Laden des Geräts über USB-C Buchse - Plug and Play für einfache Nutzung - Kompaktes Design für einfache Mitnahme.26,91 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
-
Wann bekomme ich Verlustvortrag?
Du bekommst einen Verlustvortrag, wenn du in einem Steuerjahr mehr Ausgaben hattest als Einnahmen und dadurch Verluste gemacht hast. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um deine Steuerlast zu reduzieren. Der Verlustvortrag wird normalerweise automatisch vom Finanzamt festgestellt und in deiner Steuererklärung berücksichtigt. Es gibt jedoch bestimmte Voraussetzungen und Fristen, die beachtet werden müssen, um einen Verlustvortrag geltend machen zu können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass du alle Möglichkeiten zur Nutzung deines Verlustvortrags ausschöpfst. **
-
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.